
在加密货币市场剧烈波动的背景下,对冲仓位的构建已从可选策略演变为风险管理的必要手段。通过在相关资产或衍生品上建立反向头寸,交易者能够有效抵消现有持仓的价格波动风险,从而在不确定性中保持组合稳定性。当前主流实践表明,科学构建对冲仓位不仅需要理解资产相关性,还需结合波动率、流动性与资金成本进行动态调整。
对冲机制与适用边界
对冲仓位的核心机制在于利用负相关或低相关资产之间的价格反向变动来抵消损失。例如,当交易者持有某主流加密货币的多头仓位时,可通过做空其高度相关的代币或永续合约来构建保护性对冲。这种策略在市场突发下跌时尤为有效,能够显著缩小组合回撤幅度。然而,对冲并非万能保险,它无法消除系统性风险,且在极端行情下可能出现基差扩大或流动性枯竭的问题。
跨资产与配对对冲
跨资产对冲是当前应用最广泛的构建方式之一。交易者通常选择与原持仓具有历史价格联动性的资产进行反向操作,如用稳定币计价的期货合约对冲现货敞口。配对对冲则更进一步,聚焦于两种相关资产间的短期价差异常,通过同时做多低估品种、做空高估品种来捕捉均值回归收益。这两种方式均要求交易者具备扎实的相关性分析能力,并持续监控因子拥挤度与市场体制变化。
仓位构建的四个阶段
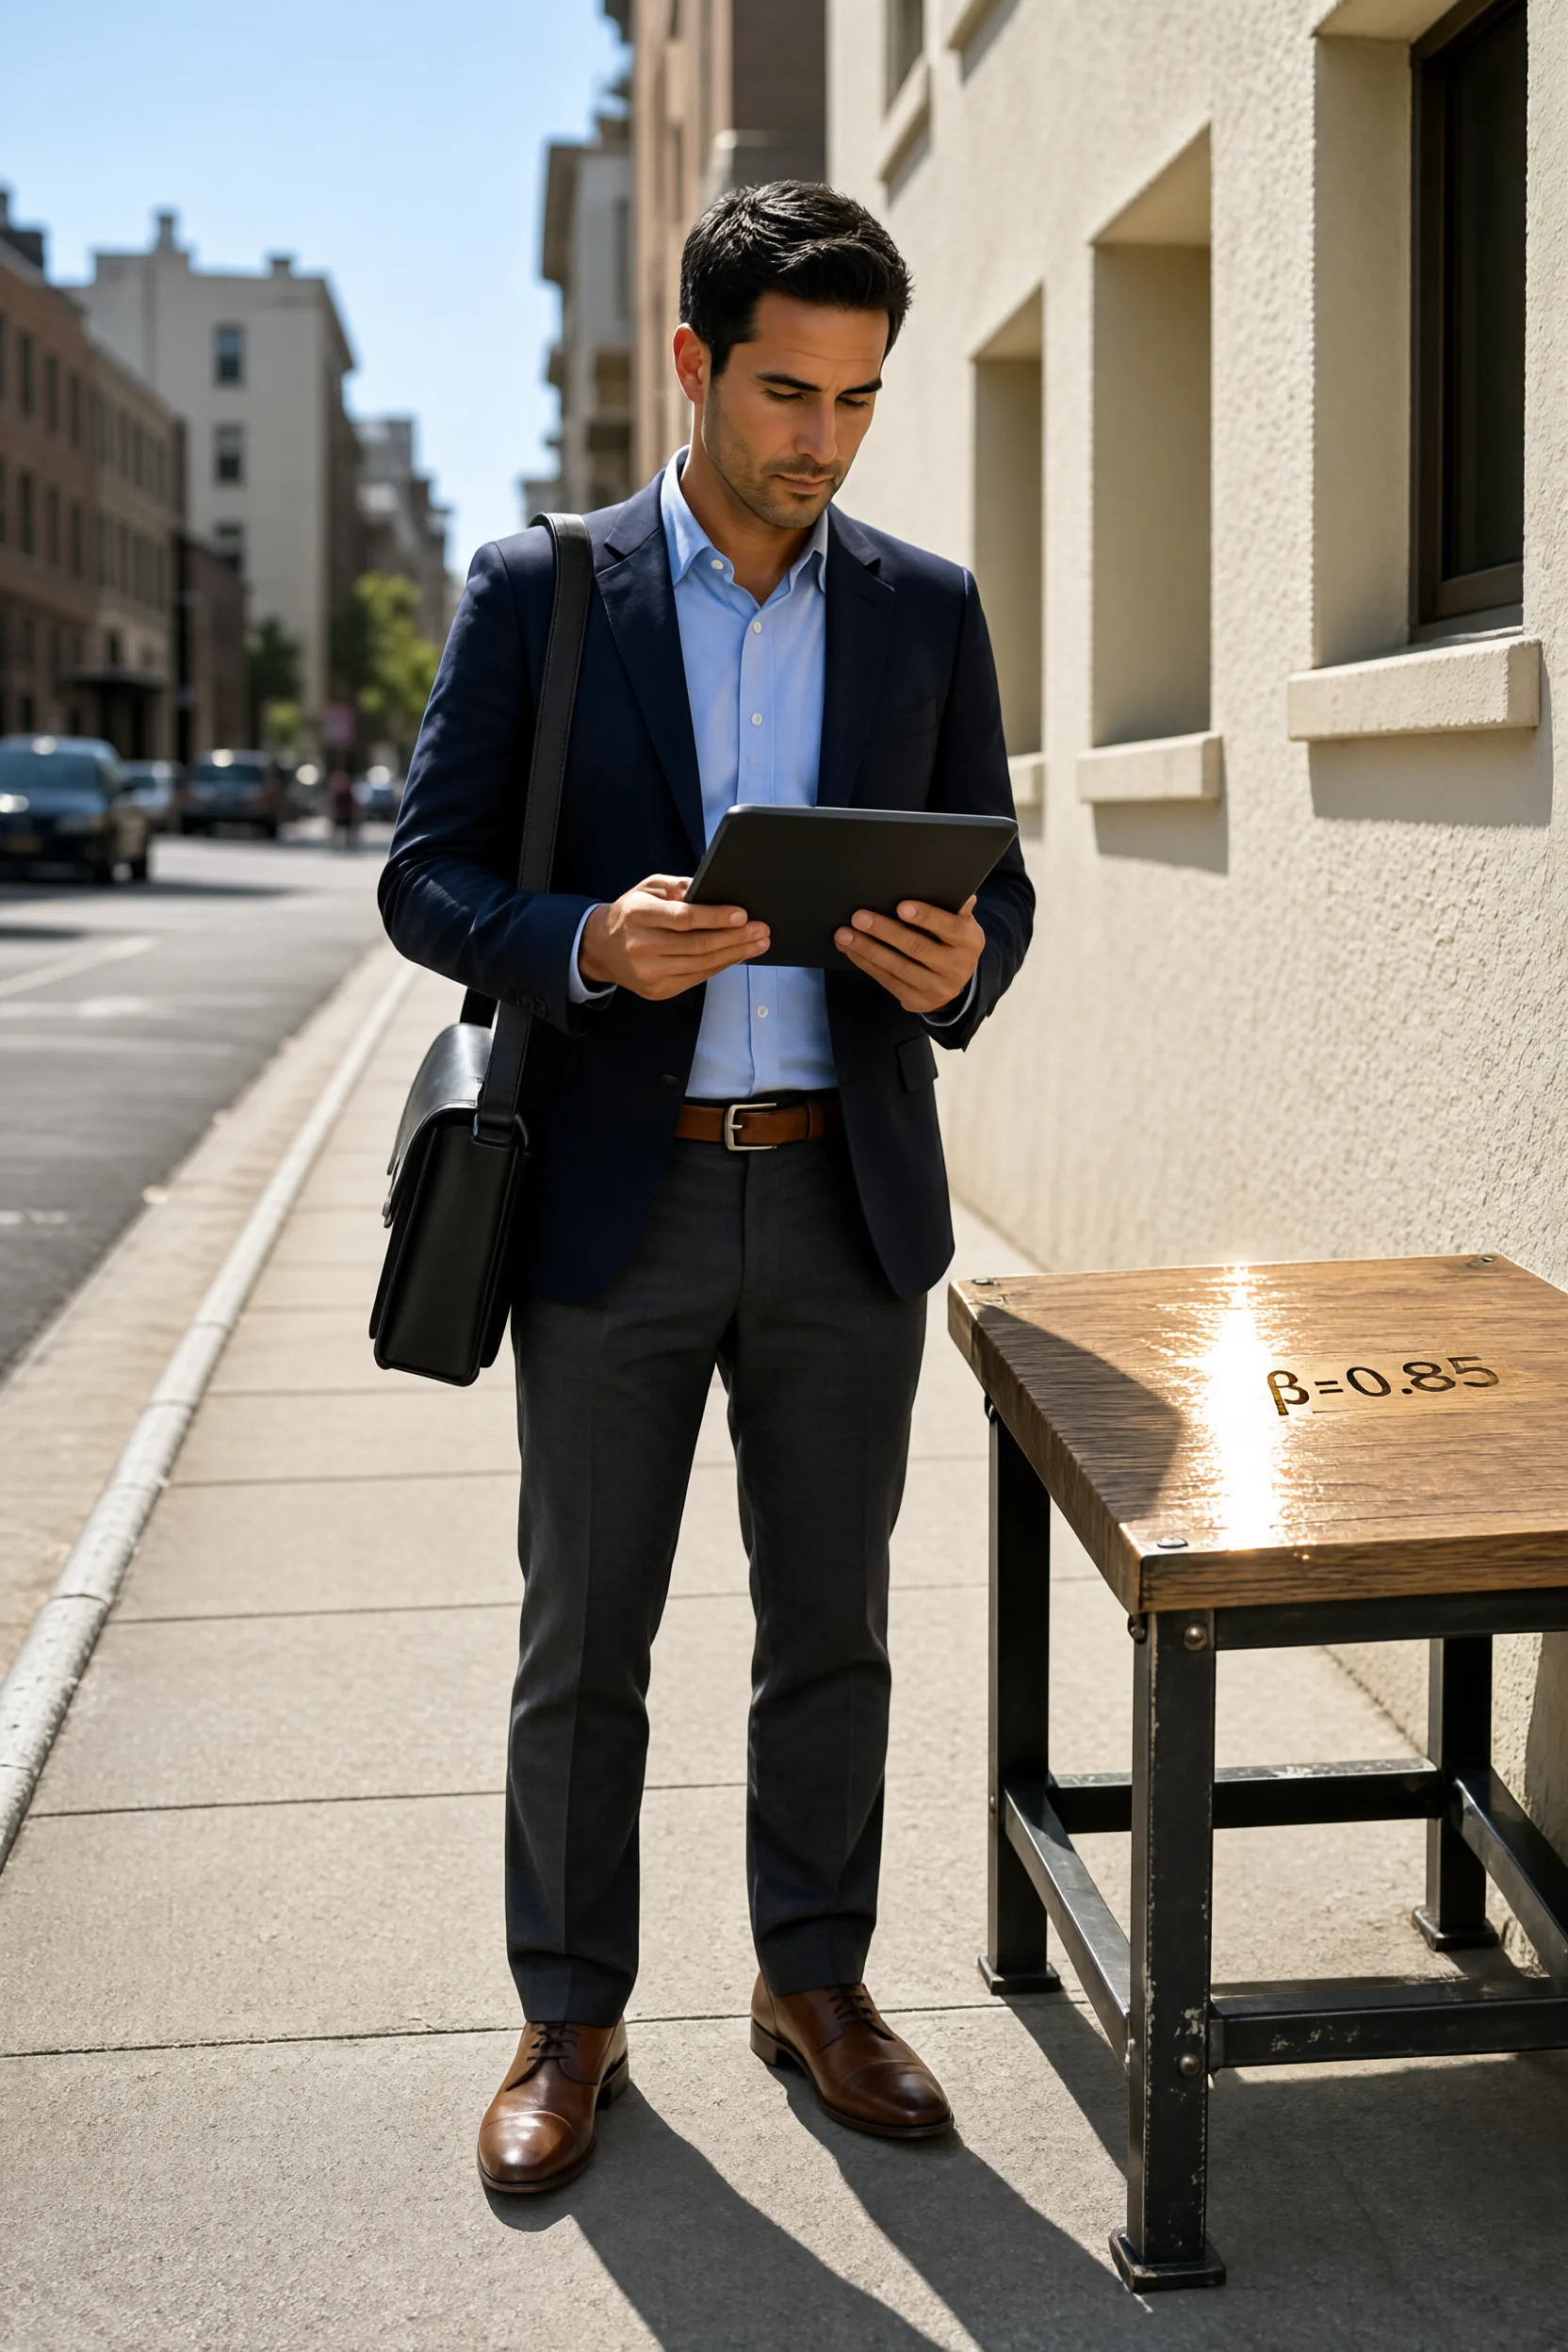
构建对冲仓位的具体步骤可分为四阶段。第一阶段是风险识别,明确现有持仓的暴露方向与敏感度,常用贝塔系数衡量相对于基准指数的波动弹性。第二阶段是工具选择,根据对冲目标决定使用期权、期货还是跨市场套利,每种工具的杠杆特性与清算规则差异显著。第三阶段是比例计算,依据贝塔值与目标对冲率确定合约数量,避免过度对冲导致收益被完全抵消。第四阶段是动态管理,随着市场条件变化定期调整头寸,尤其在信号衰减或流动性收紧时需主动减仓。
实施过程中需警惕若干常见陷阱。首要风险是因子拥挤,当大量参与者采用相似对冲策略时,可能引发价格扭曲与反转冲击。其次是模型失效,历史相关性在政策突变或黑天鹅事件中可能瞬间瓦解,导致对冲失效。此外,频繁调整头寸会侵蚀净收益,交易成本与滑点需纳入事前评估。最后,保证金管理不当可能触发强制平仓,反而放大而非缩小风险敞口。
动态管理与保证金检查
因此,交易者应将对冲仓位视为动态风险管理工具而非静态保险。建议从低比例试水开始,逐步建立对市场微观结构的直觉,同时保留足够的现金储备以应对极端波动。最终,有效的对冲不在于消除所有风险,而在于理解风险来源并以合理成本进行可控转移。

比特币最近波动很大,收益和风险都要一起看,不能只盯着短期涨幅。
转账前先检查网络费用和平台规则,这一点对新手特别重要。