
在加密借贷场景中,超额抵押并非简单的“多押少借”,而是一套动态平衡安全与效率的机制。它通过强制抵押品价值高于负债,为协议提供清算缓冲,同时为借款人划定健康边界。理解其意义,是控制强平风险、优化资金利用率的前提。
实际操作中,超额抵押直接决定可借额度、利息成本与抗波动能力。抵押率越高,安全垫越厚,但资金占用成本也越高;反之则杠杆空间大,却易触发清算。关键在于根据资产波动率与个人风险偏好,选择适配的抵押比例与抵押品类型。
抵押率与清算阈值的设定逻辑
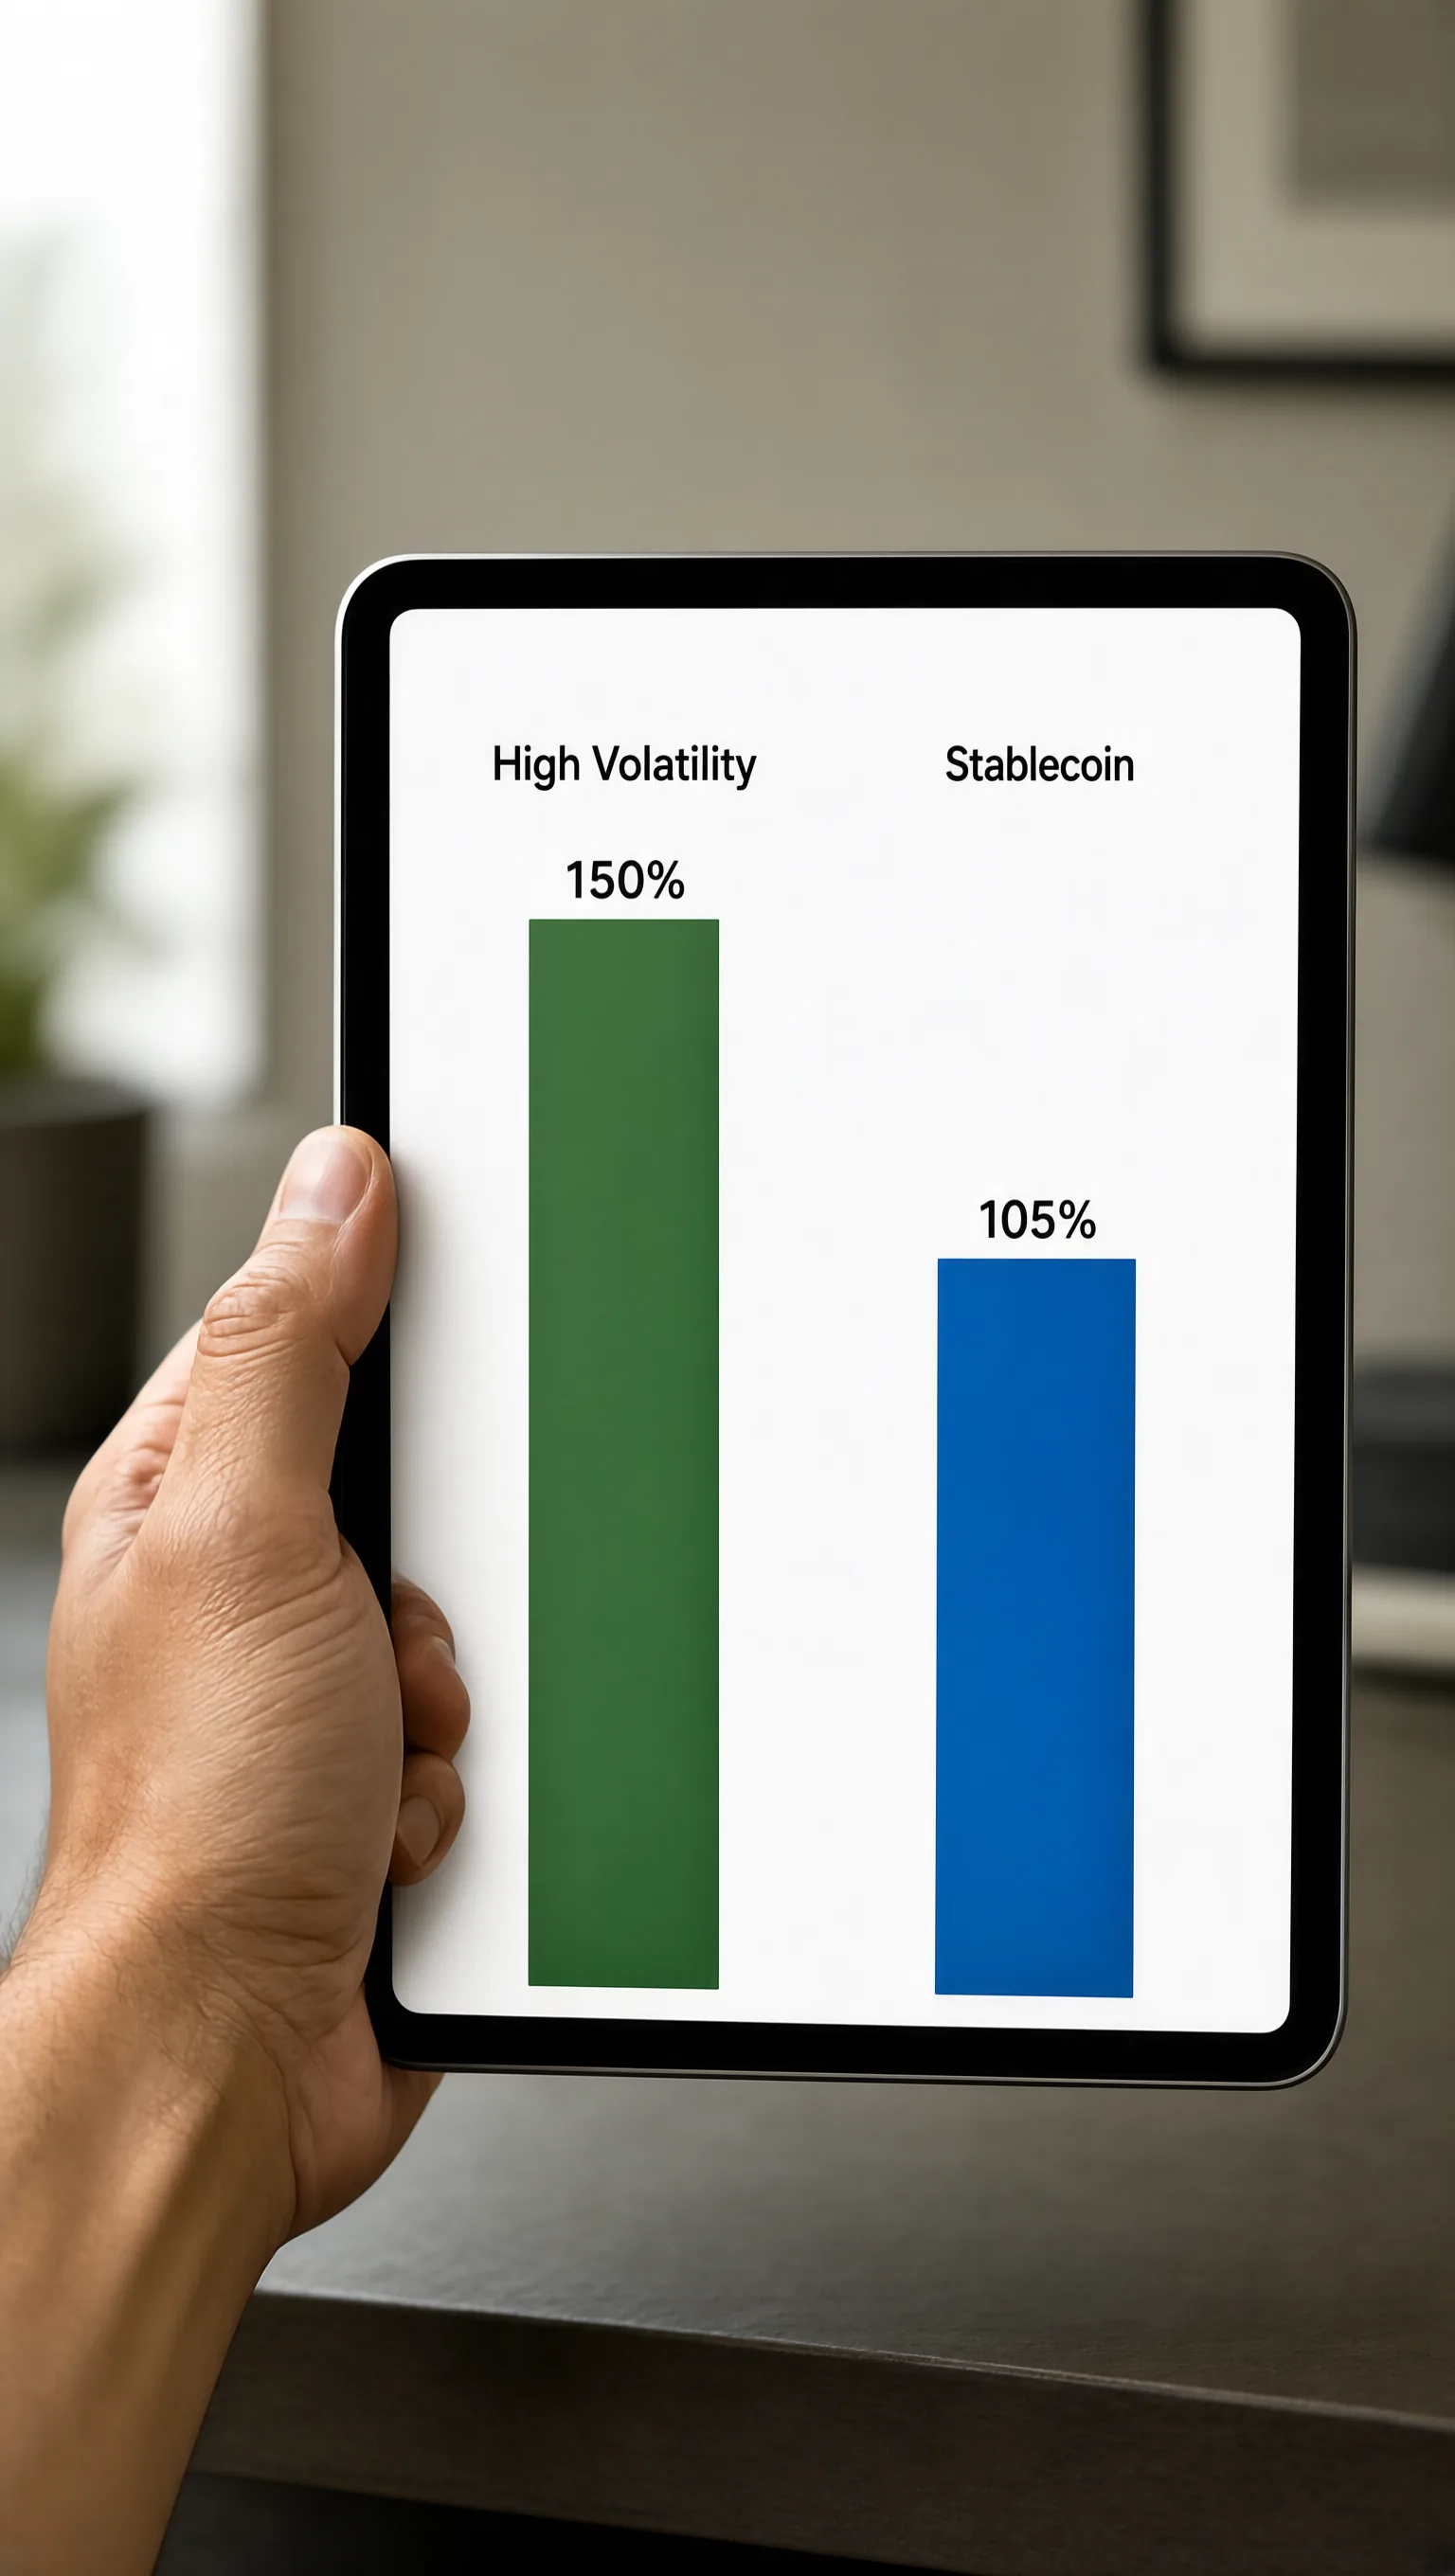
协议通常为不同资产设定差异化的质押上限。高波动性加密资产要求更高超额抵押比例,而稳定币或主流资产则相对宽松。清算阈值一般低于抵押率上限,形成缓冲区,确保价格波动时有反应时间。
用户需明确健康因子的计算规则。当健康因子低于1,系统将启动清算程序。因此,设定抵押率时应预留足够缓冲,避免因短期价格回撤导致非自愿减仓。定期复核仓位健康度,是维持杠杆策略可持续性的基础。
超额抵押在不同借贷模式中的应用差异
在去中心化借贷协议中,超额抵押是标准配置,通过智能合约自动执行抵押、监控与清算。用户将资产存入合约,按比例借出稳定币或其他加密资产,全程无需信用审核。
相比之下,中心化交易所借币虽也采用超额抵押,但引入了平台风控模型与人工干预机制。其抵押率设定更灵活,但用户需信任平台的清算规则与价格预言机准确性。选择模式时,应权衡去中心化自主权与中心化便利性。
如何应对抵押品贬值与清算风险
当抵押品价格下跌,健康因子随之降低。此时应立即补充抵押品或部分偿还借款,以恢复安全边际。拖延只会增加被强制清算的概率,且清算过程通常伴随滑点与额外费用。
长期策略上,可采用动态调整机制:设定价格预警线,触发后自动补仓或减债。同时分散抵押品种类,避免单一资产暴跌引发连锁反应。低风险操作包括:保持健康因子高于1.5、使用波动率较低的资产作抵押、避免在极端行情期加杠杆。
比特币最近波动很大,收益和风险都要一起看,不能只盯着短期涨幅。
转账前先检查网络费用和平台规则,这一点对新手特别重要。
文章把钱包安全、平台选择和风险控制讲得比较清楚,适合反复对照检查。