在加密借貸場景中,超額抵押並非簡單的「多押少借」,而是一套動態平衡安全與效率的機制。它透過強制抵押品價值高於負債,為協議提供清算緩衝,同時為借款人劃定健康邊界。理解其意義,是控制強平風險、優化資金利用率的前提。
實際操作中,超額抵押直接決定可借額度、利息成本與抗波動能力。抵押率越高,安全墊越厚,但資金佔用成本也越高;反之則槓桿空間大,卻易觸發清算。關鍵在於根據資產波動率與個人風險偏好,選擇適配的抵押比例與抵押品類型。
抵押率與清算閾值的設定邏輯
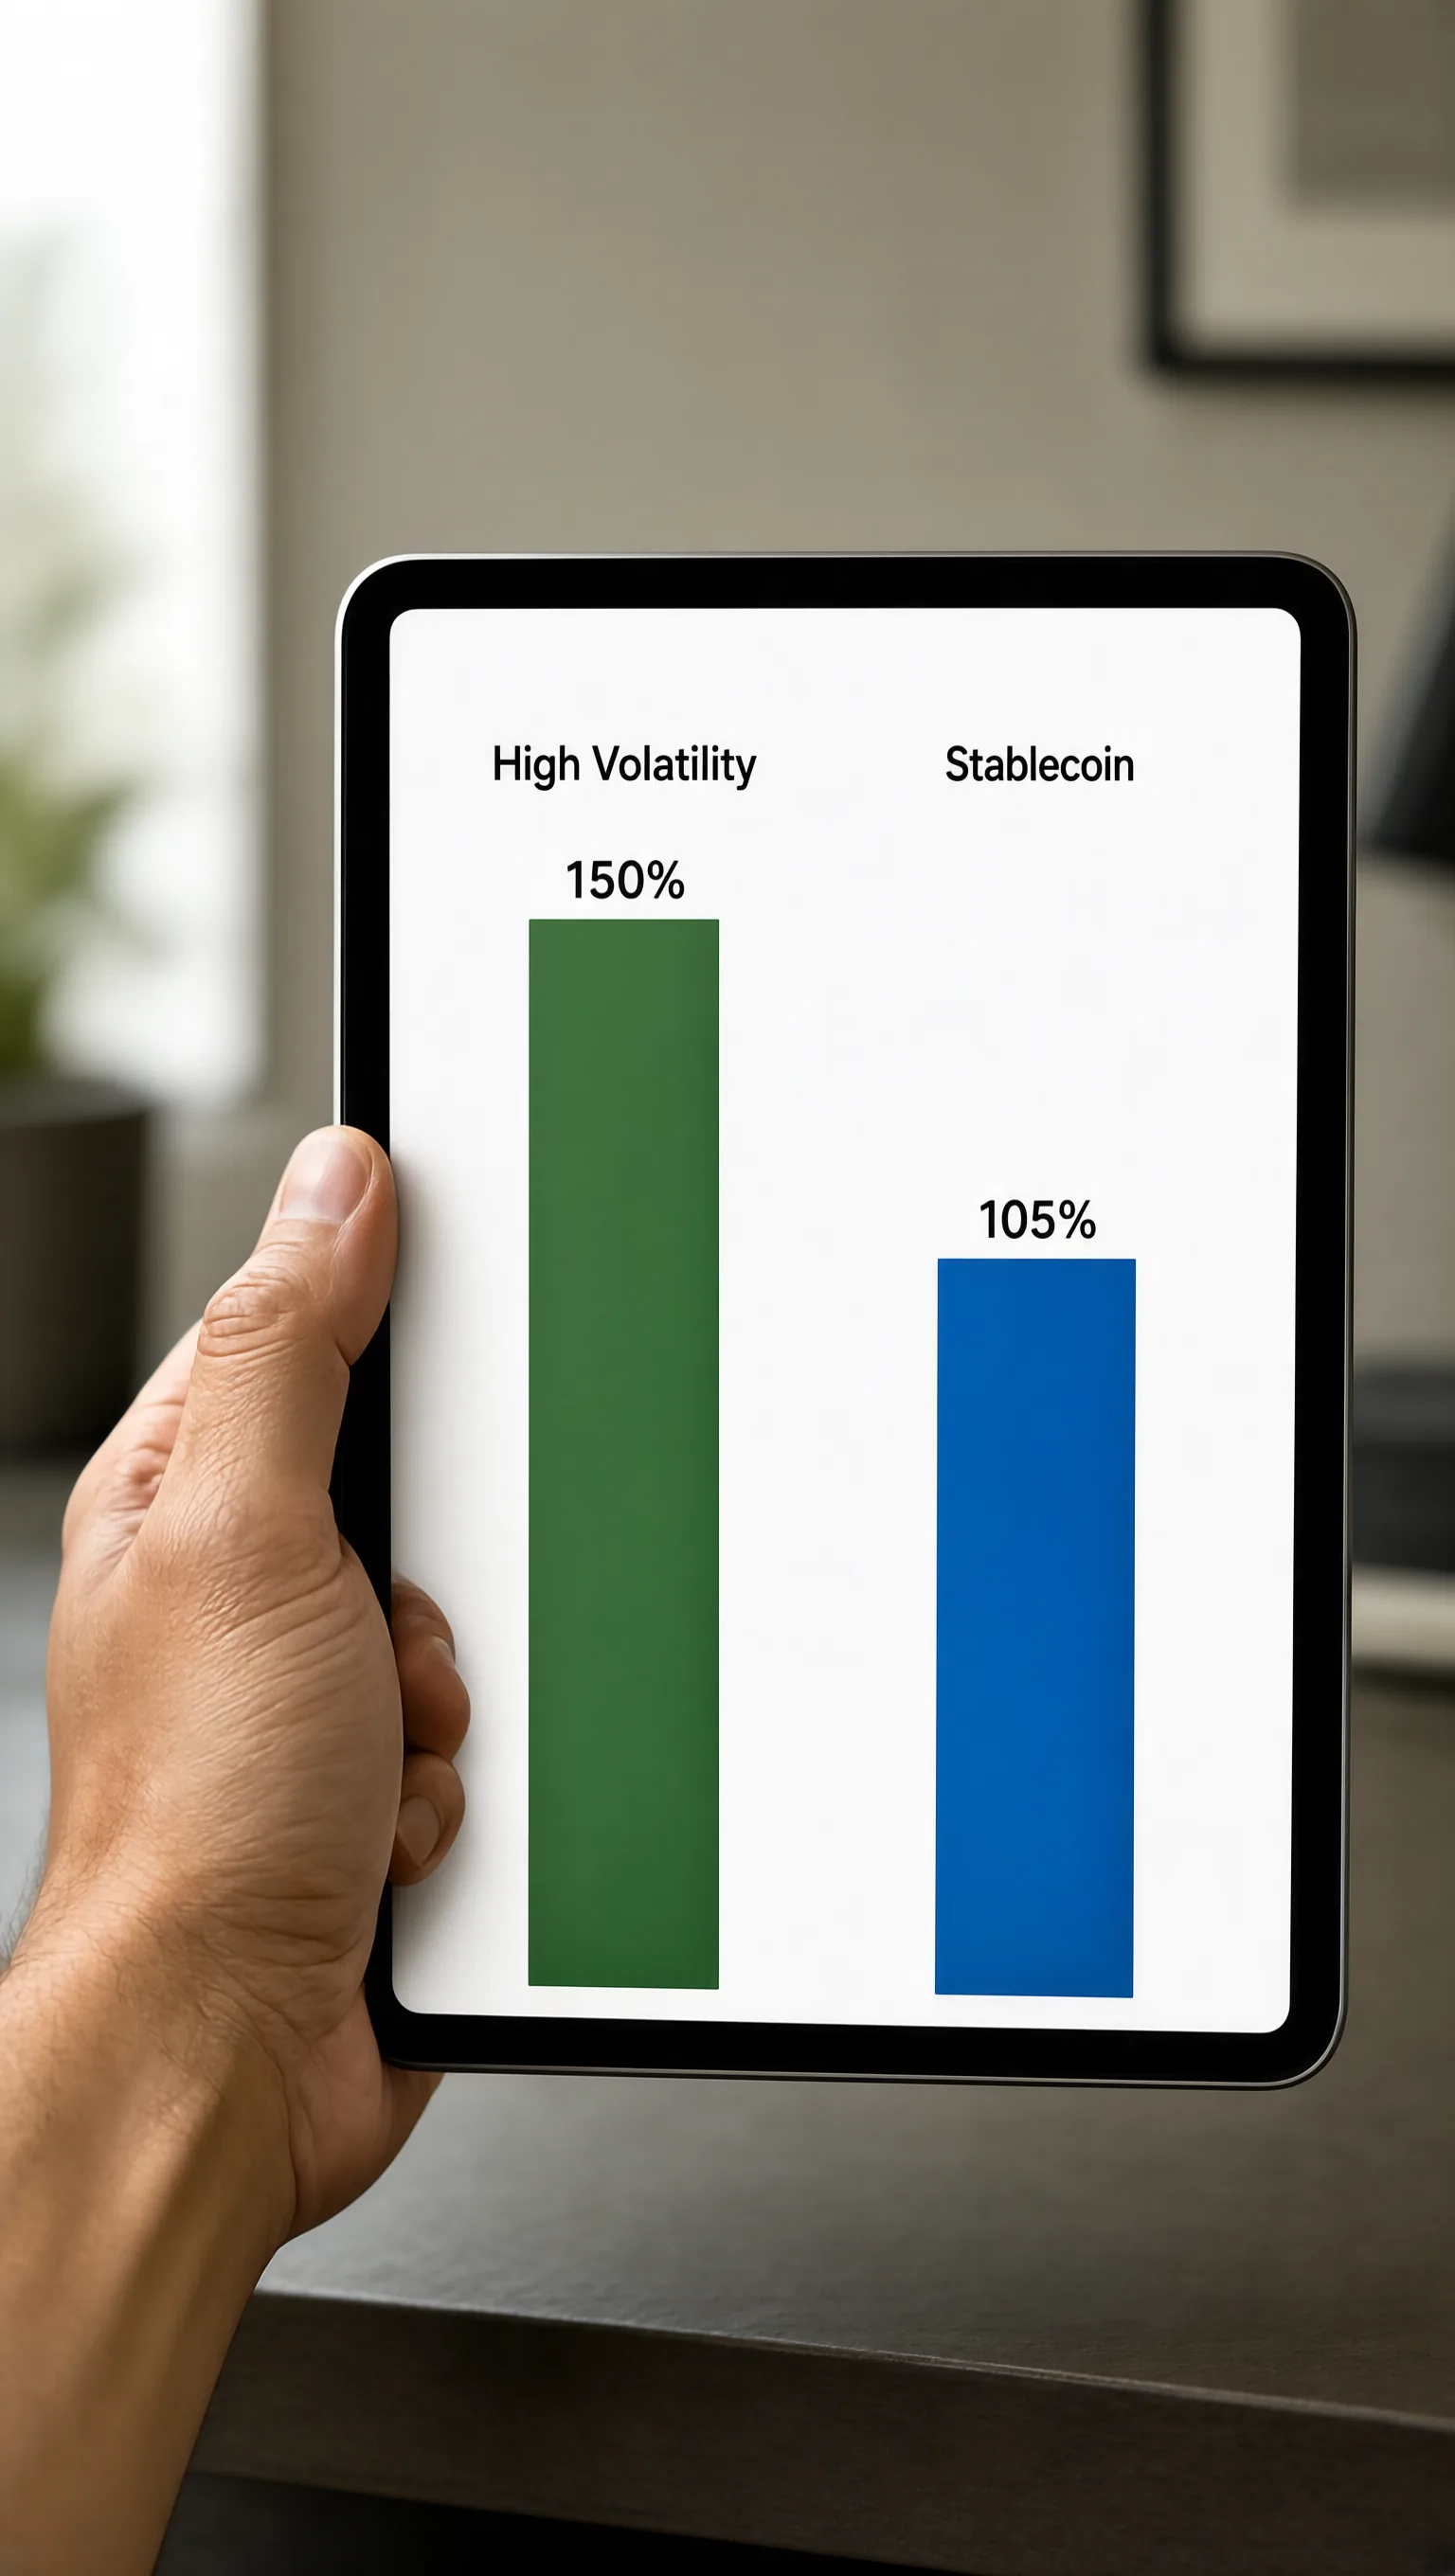
協議通常為不同資產設定差異化的質押上限。高波動性加密資產要求更高超額抵押比例,而穩定幣或主流資產則相對寬鬆。清算閾值一般低於抵押率上限,形成緩衝區,確保價格波動時有反應時間。
用戶需明確健康因子的計算規則。當健康因子低於1,系統將啟動清算程式。因此,設定抵押率時應預留足夠緩衝,避免因短期價格回撤導致非自願減倉。定期複核倉位健康度,是維持槓桿策略可持續性的基礎。
超額抵押在不同借貸模式中的應用差異
在去中心化借貸協議中,超額抵押是標準配置,透過智能合約自動執行抵押、監控與清算。用戶將資產存入合約,按比例借出穩定幣或其他加密資產,全程無需信用審核。
相比之下,中心化交易所借幣雖也採用超額抵押,但引入了平台風控模型與人工幹預機制。其抵押率設定更靈活,但用戶需信任平台的清算規則與價格預言機準確性。選擇模式時,應權衡去中心化自主權與中心化便利性。
如何應對抵押品貶值與清算風險
當抵押品價格下跌,健康因子隨之降低。此時應立即補充抵押品或部分償還借款,以恢復安全邊際。遲只會增加被強制清算的概率,且清算過程通常伴隨滑點與額外費用。
長期策略上,可採用動態調整機制:設定價格預警線,觸發後自動補倉或減債。同時分散抵押品種類,避免單一資產暴跌引發連鎖反應。低風險操作包括:保持健康因子高於1.5、使用波動率較低的資產作抵押、避免在極端行情期加槓桿。