在加密借貸市場中,抵押品價值波動是常態,而協議能否在波動中維持償付能力,取決於其健康度指標的設計與執行。當抵押品價值跌破借款本息,頭寸即進入清算區間,協議透過第三方清算人以折扣價收回抵押品,避免壞帳累積。這一機制雖能隔離風險,但清算觸發頻率、折扣幅度與市場波動率高度相關,處理不當反而會引發連鎖清算,加劇系統性風險。
健康因子與清算閾值
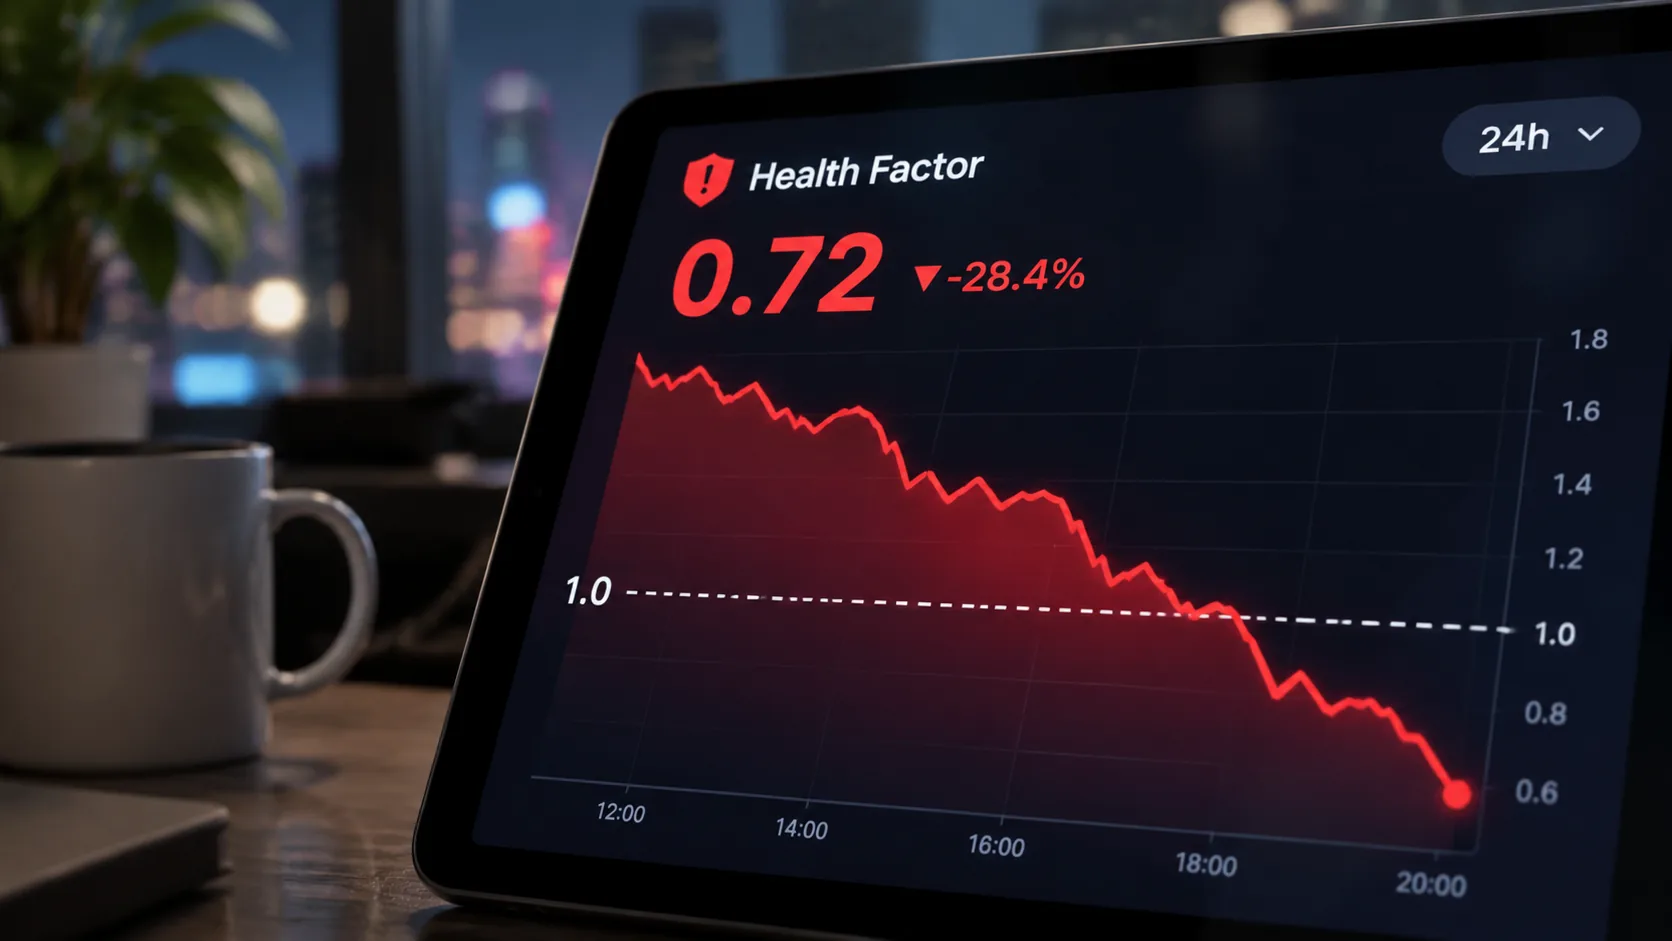
健康度指標的核心是健康因子,其計算公式為抵押品價值除以借款本息。健康因子大於1表示頭寸安全,小於1則面臨清算。不同協議對清算閾值的設定存在差異,部分協議允許治理投票調整閾值,以適應市場波動。例如,在市場劇烈下跌時,若閾值設定過低,可能導致大量頭寸同時觸發清算,形成「清算踩踏」,進一步壓低抵押品價格,形成負回饋循環。
清算機制與執行成本
清算機制的設計需平衡效率與成本。協議若自動清算,需承擔高昂的Gas費,且難以精準把握清算時機。因此,多數協議採用激勵模式,由第三方清算人主動監控並執行清算,協議僅提供折扣獎勵。清算人需自行承擔Gas成本與價格波動風險,只有在折扣足以覆蓋成本時才會參與。這種市場化機制雖降低了協議運營成本,但也意味著清算存在滯後性,尤其在市場恐慌期,清算人可能因風險規避而集體撤離,導致協議壞帳激增。
市場波動與抵押安全邊際
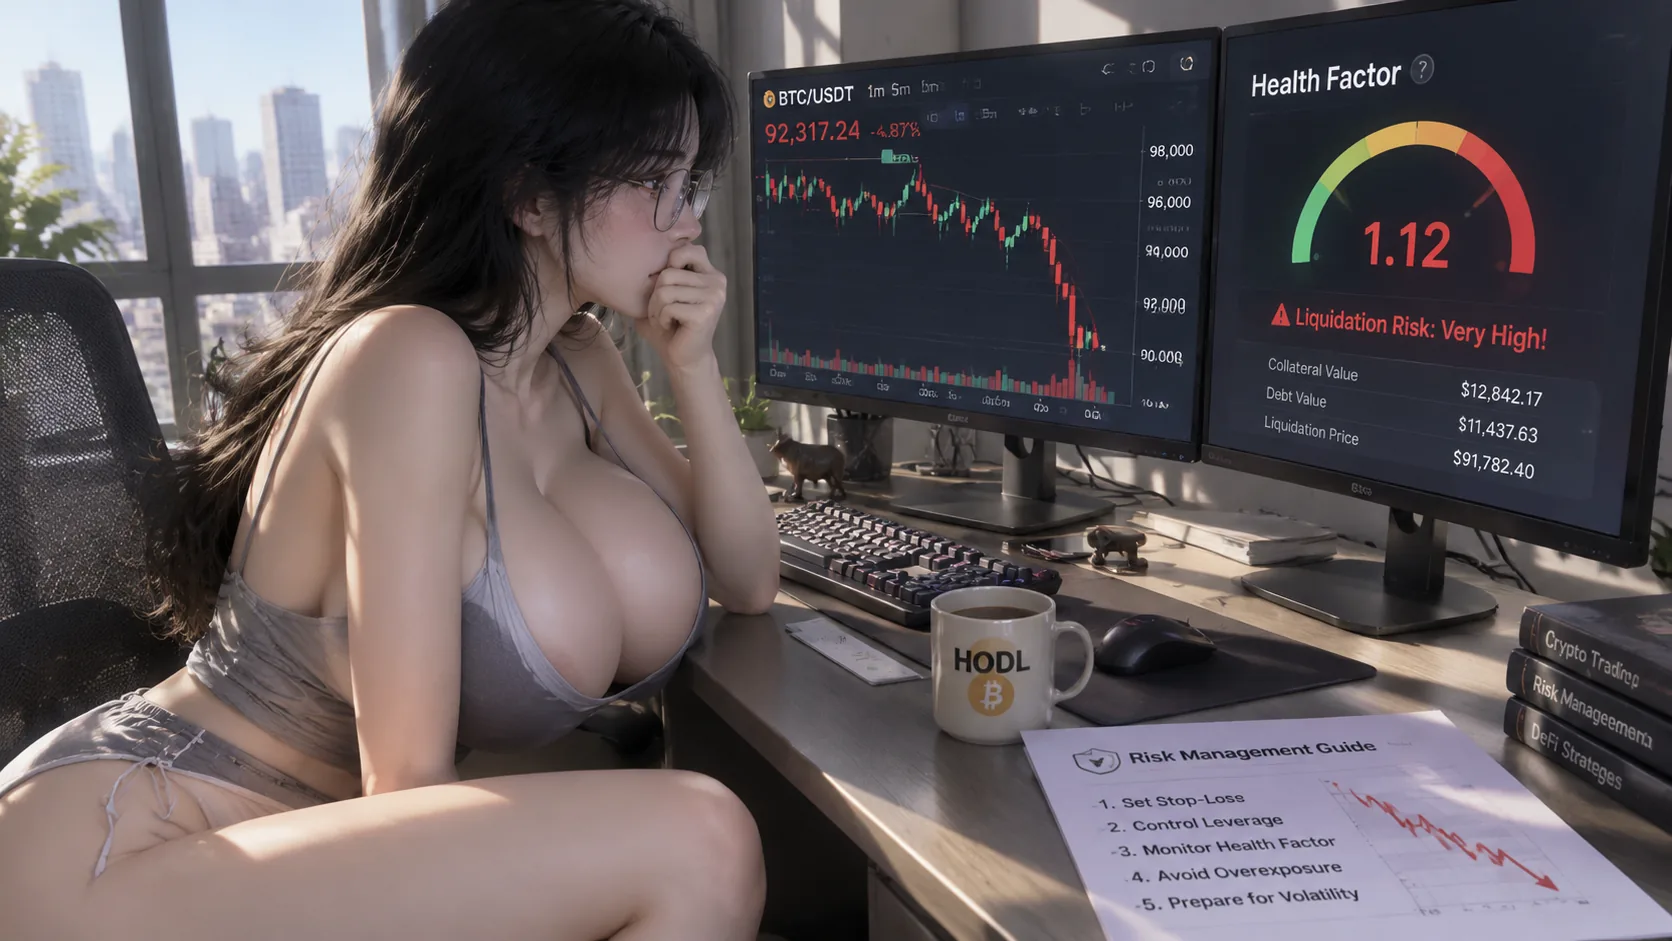
市場波動對健康度指標的影響是雙向的。上漲行情中,抵押品增值會推高健康因子,降低清算風險;但下跌行情中,抵押品貶值會快速壓縮安全邊際。部分協議引入動態抵押率與波動率調整機制,根據歷史價格波動自動收緊或放寬抵押要求。例如,當某資產價格波動率上升時,協議會提高最低抵押率,要求借款人追加保證金或提前還款,以緩衝潛在損失。
借款人的風險監測
用戶操作層面,需重點關注抵押率與清算閾值的匹配。若抵押率接近閾值,應立即補充抵押品或償還部分債務,避免被動清算。此外,不同資產的清算折扣差異較大,高波動性資產通常折扣更高,清算人獲利空間更大,借款人應優先選擇折扣較低的資產作為抵押品。在市場劇烈波動期,建議減少槓桿使用,保留額外抵押品作為安全墊。
清算風險的排查應從三方面入手:一是檢查健康因子是否低於1.2,預留緩衝空間;二是確認抵押品與借款資產的相關性,避免單一資產價格波動同時衝擊抵押與債務;三是監控清算人活躍度,若清算交易量驟降,可能預示市場風險偏好下降,需提前調整頭寸。對於協議開發者,應定期壓力測試清算機制,模擬極端波動場景,確保折扣設置與Gas成本匹配,避免機制失效。