质押收益怎么算,关键在于区分平台报价的年化利率与扣除费用、滑点和复利方式后真正到手的收益。近期权益证明网络的质押收益率普遍走低,按报价利率直接乘以本金估算,很容易高估实际回报。
链上数据显示,某主流权益证明网络第三季度末质押量创下约4380万枚代币的历史新高,占总供应量约35.9%,但年化总质押收益率从上一季度的2.81%降至2.63%;另一条高性能网络的总质押收益率也从约6.38%回落到约6%。质押规模越大、报价越高,实际到手与账面数字的差距就越明显。
质押收益的计算公式与三个输入
质押收益通常按“本金 × 年化收益率 × 质押年数”估算,再视协议规则叠加复利。实际操作中,把持有的代币折算成美元价值作为本金,代入验证者、托管平台或流动性质押协议给出的收益率,选择质押时长,即可得到以美元计的回报明细、总利息与未来价值。更稳妥的做法是各跑两次:一次用平台近期支付的最低利率,一次用最高利率,给出区间而非单一数字。
APR 与 APY:报价利率为何不能直接照搬
APR 与 APY 都表示年化回报,差别在于是否把复利计入。APR 是简单年化,APY 则假设奖励按周期再投入,因此同一笔本金在 APY 口径下会显得更高。各平台引用哪一种并不统一,比较不同资产时若不先统一口径,很容易被数字误导。收益耕作类策略的报价同样如此,收益耕作总锁仓市值越高,往往意味着竞争越激烈、单份回报被摊薄得越快。
收益率为何持续走低:奖励被更多资金分摊
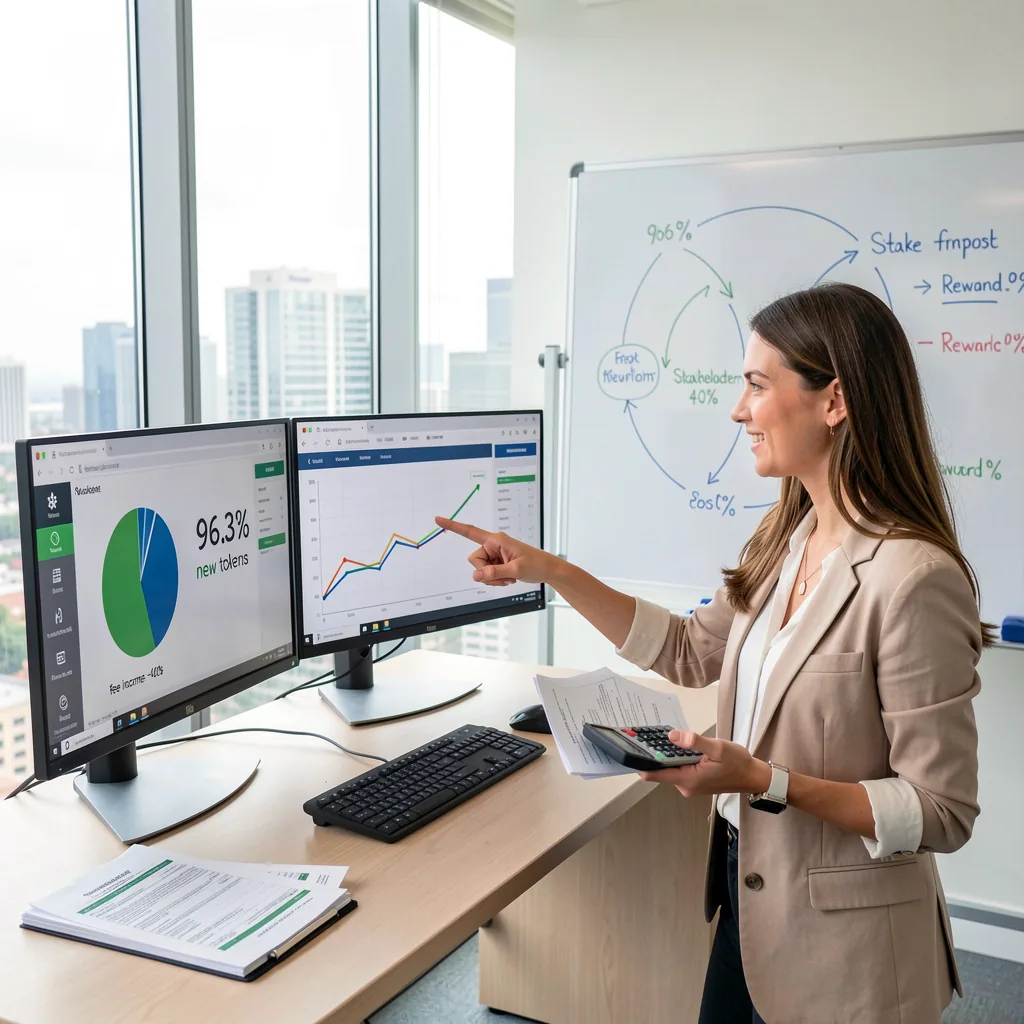
质押收益主要由两部分构成:一是协议新增发放的代币,二是用户支付的交易费用与交易排序相关的优先费用。在上述主流网络中,新增发放贡献了总收益的约96.3%,其余来自费用。当净质押流入连续多个季度为正、质押基数扩大,同样规模的奖励需要分配给更多资金,收益率自然下行。该网络第三季度处理的交易量同比增长超过三成,但网络费用与排序收入的日均水平反而环比下降约四成,扩容降低了用户成本,却尚未转化为更强的费用生成。
另一条网络虽然活动与费用有所增加,但较低的发行量叠加更大的质押基础,抵消了奖励端的改善,近九成总质押收益仍来自发行。行业观察普遍认为,随着质押比例继续上升,收益率会在协议奖励结构下逐步寻找平衡。
从报价到到手:哪些成本和风险必须扣掉
报价利率只是起点,真正到手的收益还要过几道关。托管型质押与流动性质押的服务商通常会保留一小部分奖励,用于覆盖运营与基础设施成本;奖励以代币计价,若币价下跌,美元口径的回报会被抵消;新增发行在未被销毁抵消时,会稀释持有者的比例所有权。此外,解质押与提款存在等待期,流动性缺口可能让收益无法及时变现。
监管层面,相关监管机构近期以联合解释性公告确认协议质押不涉及证券交易,为托管型与流动性质押打开了合规空间,质押相关的交易型基金也在增加需求。对普通持有者而言,更现实的预期是:先确认报价是 APR 还是 APY,再用最低与最高利率各算一遍,最后扣除服务费与潜在价格波动,得到的区间才更接近真实收益。
比特币最近波动很大,收益和风险都要一起看,不能只盯着短期涨幅。
转账前先检查网络费用和平台规则,这一点对新手特别重要。
文章把钱包安全、平台选择和风险控制讲得比较清楚,适合反复对照检查。
经历过账户风控后才知道,双重验证和分散存放真的不能省。